一、开篇:这套方法讲什么
高股息价值股投资的思路很朴素:买那些愿意持续大额分红的公司,在股息率足够高、估值足够便宜的时候分批买入,再把分红再投资,交给复利和时间。全文分十一章:先讲"公司为什么分红"与"三种赚钱方式",再用估值理论与 A 股实证说明"为什么股息率 5–6% 才值得买",接着拆解 PE/PB、可转债与 A/H 股三个容易被忽视的环节,最后给出七维度决策框架与三步实操。
口径说明:全文的股息率统一采用"当前市价股息率",即参考分红 ÷ 最新现价。它与"现在能不能买"直接对应——股息率越高,说明以当前价格买入、每年能拿到的现金回报越高。
二、股票与分红:公司为什么要分红
2.1 一张股票,就是公司的一小块所有权
把公司想象成一只"会下蛋的鸡"。买入股票,就是买下这只鸡的一部分所有权;鸡每年下的蛋,是公司赚到的利润。公司把利润的一部分分给股东,就是分红(现金股息);另一部分留在公司继续扩大经营,是再投资。因此买股票只有两种回报来源:
| 回报来源 | 通俗说法 | 特点 |
|---|---|---|
| 分红(股息) | 鸡下的蛋 | 看得见、摸得着、每年到账现金 |
| 股价上涨(价差) | 鸡本身变贵了 | 不确定、波动大、靠别人出更高价 |
2.2 为什么高股息的公司值得关注
分红是真金白银的"证据"。一家公司愿意并且能够持续分红,至少说明三件事:真的赚到钱了(净利润是现金,不是账面数字);现金流健康(有钱分给股东);经营稳定(不用把利润全部拿去填窟窿)。这正是价值投资之父本杰明·格雷厄姆(Benjamin Graham)强调的思路——分红记录是检验公司"货真价实"的硬指标之一。他在《聪明的投资者》中给防御型投资者(没时间研究股票的普通人)的建议,就包括只买有长期连续分红记录、盈利稳定的大公司。
三、三种赚钱方式:价差、分红、复利
3.1 靠"低买高卖"赚钱——大多数人亏在这里
很多人买股票想的是"10 块买、20 块卖"。但这要求你判断别人未来会不会出更高价——这本质是博弈,不是投资。A 股散户"七亏二平一赚"的重要原因就是追涨杀跌做价差。
3.2 靠"分红"赚钱——稳定但看似"慢"
高股息股票每年提供约 4–6% 的现金分红,像收房租。看似慢,但它不依赖牛市:即使股价长期不动,你每年仍有现金回报。
3.3 靠"复利"赚钱——被爱因斯坦称为"世界第八大奇迹"
如果你把分红拿到的钱继续买入同一批股票(红利再投资),就形成了复利。复利的数学表达式是:
其中 是 n 期后的总资产, 是初始本金, 是每期收益率, 是期数(如持有年数)。举个直观的例子:买入 10 万元、年分红率 5% 的股票,若分红逐年小幅增长(约 3%)且全部再投资,第 1 年分红约 5,000 元,10 年后累计分红加市值已显著高于本金,20–30 年后"鸡"越来越多、每年下的蛋越来越多。
雪球等平台对中证红利指数 2005–2025 的回测显示,长期收益中约有六成来自分红及分红再投资,只有约四成来自股价上涨。这一点对小白最重要:红利策略的"大头"是分红和复利,不是炒股。
四、理论基石:股价该怎么估值
4.1 股息贴现模型与戈登增长模型
金融学里有一个经典公式——戈登增长模型(Gordon Growth Model),它把股票内在价值 表示为未来分红的现值之和:
其中 是未来一年的每股分红, 是你要求的回报率(比如 10%), 是分红长期增长率。大白话翻译:股票值多少钱,等于"每年收到的分红"按你的要求回报率折算后的总价值。比如一家公司每年分红 5 元、永不增长(),你要求 10% 回报,那它合理值约 元。如果你能 40 元买到,就有安全边际;如果 80 元买到,就透支了。
把公式反过来用,就能算出"股息率要达到多少才值得买":当价格跌到"分红 ÷ 目标股息率"时买入——
比如每股分红 5 元、你想要 6% 股息率,买入价应满足 元。这就是"股息率 5–6% 才买"的理论依据:它本质上是把"必要回报率"拆成了"分红收益 + 增长收益",并要求买入价留出安全边际。
4.2 安全边际——格雷厄姆的核心理念
格雷厄姆认为,买股票唯一要做的事是"别买贵了":只有当市场价格显著低于你估算的内在价值时才买入,这笔差价就是安全边际(Margin of Safety),用来抵御你看走眼和意外风险。"高股息率才买"就是用可观测的分红,给"安全边际"一个量化的标准。
4.3 要诚实:理论的另一面
经济学里也有反对意见,必须交代清楚,避免盲目自信。一是MM 股利无关论(Miller & Modigliani):在"完美市场"(无税、无交易成本、信息对称)假设下,公司怎么分钱不影响股东总财富——分红多,股价就少涨点,总和不变。换句话说,分红本身不创造价值,它只是利润的一种分配方式。二是有效市场假说(EMH):如果市场完全有效,任何"高股息"信号都已经被定价,你占不到便宜。
那为什么实践上仍然有效?因为现实市场不完美,存在四个现实摩擦:
- 税收差异:A 股对持股超 1 年的股息免征个税,让分红实际到账更多;
- 行为偏差:投资者追捧题材、忽视分红,导致红利股长期被低估;
- 机构配置需求:保险、养老金等长线资金偏好稳定分红,形成持续买盘;
- 实证数据:红利指数在 A 股长期显著跑赢大盘(见下一章)。
所以高股息策略不是"理论最优",而是真实市场里的实证最优解之一——这正是下一章要用 A 股数据证明的。
五、A 股市场的真实情况
5.1 政策面:A 股正在被"逼着"多分红
- 证监会《上市公司监管指引第 3 号——上市公司现金分红(2023 年修订)》:明确鼓励现金分红导向,推动提高分红水平,对不分红、分红低的公司加强监管关注;
- 2024 年 4 月新"国九条":强化上市公司现金分红监管;
- 2024 年 11 月证监会《上市公司监管指引第 10 号——市值管理》:鼓励上市公司制定并披露中长期分红规划;
- 央企"中特估"与增持回购:国有大行、能源央企在政策引导下提高分红、稳定预期。
结论:未来 A 股"分红稳定"的公司会越来越多,红利投资的政策土壤在变好。
5.2 分红大盘数据:钱是真金白银
| 指标 | 数值 | 来源 |
|---|---|---|
| 2025 年年报季公布现金分红的公司数 | 约 3,711 家,合计约 2.43 万亿元,平均股利支付率约 37.7% | 上证报 / 中国经济网 |
| 2025 年 A 股分红总额(宽口径,含各期) | 约 2.55–2.61 万亿元,同比增长 6–9% | 中证报 / 新华网 |
| 中国内地市场股息率 / 股利支付率 | 约 2.2% / 38.9%,已高于美股股息率(约 1.2%) | 中证指数《全球上市公司分红与回购年度报告(2025)》 |
5.3 红利策略的长期战绩:A 股实证
中证红利指数(000922)从沪深两市选出股息率最高、分红稳定的 100 只股票,是观察红利策略的最佳窗口。综合中证指数官方与多家机构的回溯数据:
| 数据 | 数值 | 来源 |
|---|---|---|
| 2004–2024 二十年(价格指数) | 累计回报约 438%,年化约 8.8%;含分红全收益更高 | 证券时报 |
| 中证红利全收益指数 20 年 | 累计约 969%,年化约 12.6% | 东方财富 |
| 2016–2026(约 10 年) | 中证红利全收益年化约 8.5%,同期沪深 300 约 4.8% | 东方财富 |
| 2016 年以来 | 全收益累计约 105%,10 个完整年度中 9 个为正、8 个跑赢沪深 300 | 新浪财经 |
关键结论有三点。第一,红利策略长期能赚钱:即便只看价格指数也有年化 8% 以上,算上分红再投资长期年化可达 10–12%。第二,回撤比大盘小:红利指数熊市跌幅通常小于成长股,适合普通人长期持有。第三,"年化 15%"是偏高目标:要在红利年化 8–12% 的基础上,叠加板块破净修复(如银行 PB 修复)和深度回调买入才能达到。因此执行层面的预期管理应按"悲观 5–7% / 中性 8–12% / 乐观 15%+"来设定。
5.4 股息收入怎么计税:决定你实际到手多少
根据财政部、国家税务总局、证监会《关于上市公司股息红利差别化个人所得税政策有关问题的通知》(财税〔2015〕101 号),A 股股息红利按持股期限差别计税:
| 持股期限 | 股息红利个税 |
|---|---|
| 超过 1 年 | 暂免征收 |
| 1 个月 – 1 年 | 10% |
| 1 个月以内(含) | 20% |
这就是"长期持有"的财务理由:持有满 1 年,分红全部免税到账;短线进出反而要多交税。
六、股息率只是结果:为什么还要看 PE/PB
新手最容易踩的坑是"只看股息率高就冲进去"。这一节解释为什么必须同时看估值。
6.1 三个数字其实是连在一起的
股息率、PE、PB 三个指标之间有一个重要的关系。记 为每股分红、 为每股盈利、 为股价,则:
所以"高股息率"只可能来自两个来源:一是低 PE(股价便宜),这是有质量的高股息,值得买;二是高分红率(公司把利润几乎全分了),若同时 PE 很高,说明"分红在透支",不可持续,是陷阱。举例:A 公司 PE 6、分红率 30% → 股息率 5%,健康;B 公司 PE 30、分红率 150%(把老本都拿出来分)→ 股息率 5%,危险。
6.2 为什么 PB 对红利股特别重要
对银行这类"净资产型"公司,PB<1(破净)意味着"用 8 毛钱买 1 块钱的账面净资产",天然有安全边际——这也是银行股"低估值红利"的核心逻辑,也是年化 15% 里"估值修复"那部分的来源(PB 从 0.5 修复到 0.8 就是 +60%)。对公用事业、高速类公司,PB>3 往往意味着"把未来增长提前透支了",此时高股息率的吸引力会下降。
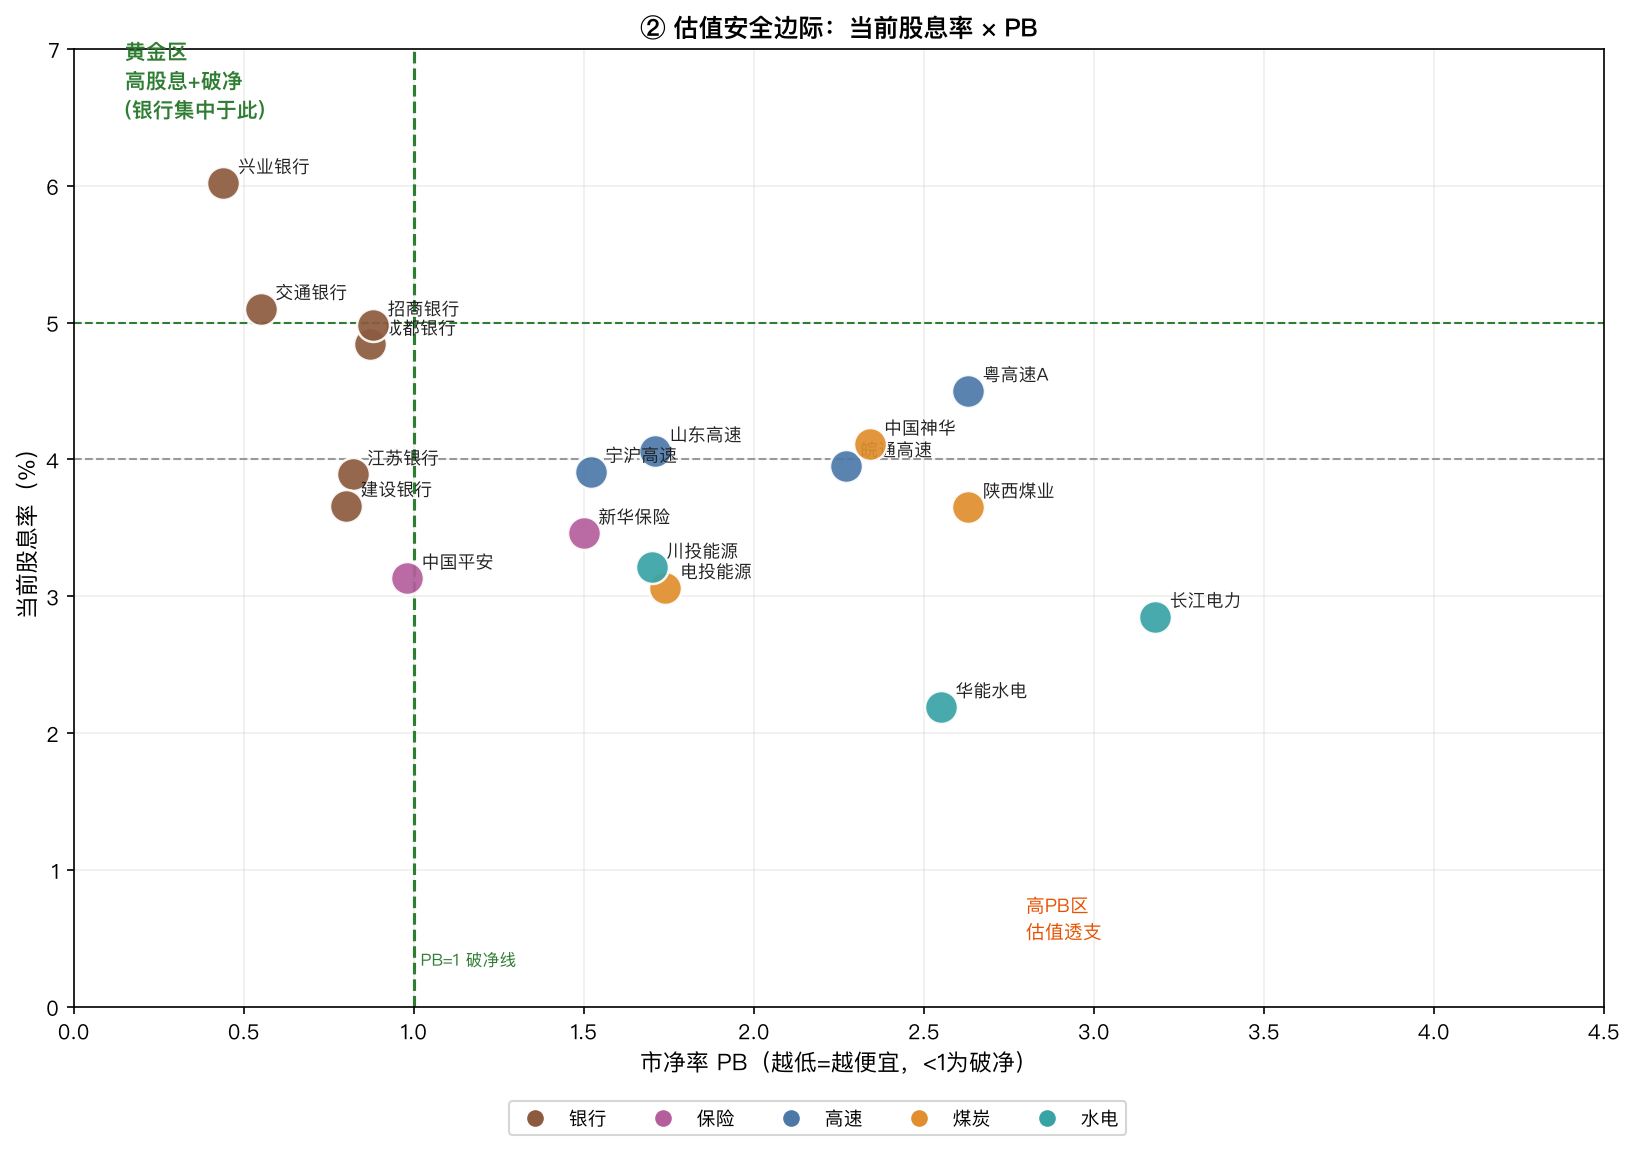
| 板块 | 低估 | 合理 | 偏贵 / 透支 |
|---|---|---|---|
| 银行 | PE<7,PB<1 为加分项 | PE 7–10 | PE>12 |
| 高速 / 公用 | PE<12,PB<2 | PE 12–20,PB 2–3 | PE>25,PB>3 谨慎 |
一句话:低 PE + 高股息率 + 破净/低 PB,才是"高质量的高股息";只满足其中一个的,要警惕。
七、隐形雷区:可转债
这是很多人(包括不少老股民)忽略、但对高股息策略影响极大的一环。
7.1 可转债是什么
可转换公司债券(可转债)是公司发行的一种债券,约定持有人可以按一个固定价格(转股价)把债券换成公司股票。市场好、股价涨过转股价时,债券持有人转股,债券变成股票,公司不用还现金;市场差、股价一直低于转股价时,没人愿意转股,到期时公司必须用现金连本带息还债。
7.2 三个关键数字
| 指标 | 含义 | 对红利投资者的意义 |
|---|---|---|
| 转股溢价率 | 转债价格相对"转股价值"高出多少 | 溢价率越高(正股价 < 转股价),越没人转股 → 到期要还现金 |
| 剩余规模 | 还没转股、还欠着的转债金额 | 规模越大,未来潜在兑付压力越大 |
| 到期时间 | 离必须还钱还有多久 | 越临近到期且正股仍低于转股价 → 现金兑付压力越紧急 |
转股价值和转股溢价率的计算式如下:
| 组合 | 判断 |
|---|---|
| 正股价远高于转股价(低/负溢价) | 都会转股,无现金兑付压力 |
| 正股价接近转股价 | 观察,公司可能"下修转股价"促转股 |
| 正股价低于转股价 + 剩余规模大 + 临近到期 | 现金兑付压力大,最危险 |
7.3 为什么这会威胁到你的分红
对高股息投资者,大额在途可转债有两条伤害路径。一是现金兑付:到期要还几十上百亿现金,公司可能压缩分红来保住资本金;二是下修转股价促转股:把转股价下调,逼或诱债券持有人转股,导致股本膨胀——同样一块利润分给更多股份,每股分红被摊薄。这两条路都直接冲击"分红稳定"这一红利策略的生命线。所以买入任何高股息股前,必须查它的在途可转债。
7.4 股票池排查结果(2026-08-31)
| 股票 | 在途可转债 | 状态 | 结论 |
|---|---|---|---|
| 兴业银行 | 兴业转债 113052 | 剩余约 413 亿(87% 未转)、2027-12-27 到期、转股价 20.13 vs 正股约 17.6、溢价约 32% | 唯一重大监控项:到期前要么下修转股(摊薄每股分红),要么大额现金兑付 |
| 成都银行 | 成银转债 113055 | 2025-02 因正股走强强赎转股退市 | 无压力 |
| 江苏银行 | 苏银转债 110053 | 2023-10 强赎摘牌 | 无压力 |
| 招商 / 建设 / 交通银行 | 无在途可转债 | — | 无压力 |
| 川投能源 | 川投转债 110061 | 基本转股完毕(剩余约 415 万) | 无压力 |
| 华能水电 | 无重大可转债 | 以绿色中票 / 超短融 / 永续债融资为主 | 以公告为准 |
强赎(正股大涨触发强制转股)是无害的——转债都变成股票了,不用还现金;真正危险的是"正股长期低于转股价 + 大额转债临近到期"。2023–2025 年多只银行转债(成银、苏银、南银、杭银等)因股价走强而强赎退市,属于"好事"。
7.5 怎么自己查(免费工具)
- 东方财富数据中心-可转债(data.eastmoney.com/kzz):查每只转债的转股价、溢价率、剩余规模、到期日;
- 集思录(jisilu.cn):专业可转债数据库,数据最全;
- 雪球(xueqiu.com):搜"转债代码"即可看到溢价率、剩余年限;
- 公司公告:每年年报 / 季报会披露"可转债转股结果暨股份变动公告",权威准确。
查什么:① 有没有在途可转债?② 剩余规模大不大(相对市值的占比)?③ 正股价是否高于转股价?④ 还有多久到期?
八、A/H 股:同一个公司,两个市场、两种价格
8.1 什么是 A 股、H 股
A 股是在上海 / 深圳交易所、用人民币交易的股票;H 股是同一家公司在香港交易所、用港币交易的股票。很多 A 股公司同时在香港上市(A+H 两地上市)。关键现象:同一条鱼,A 股往往比 H 股贵。恒生沪深港通 AH 股溢价指数(HSAHP)衡量 A 股相对 H 股的整体溢价,2026-08-28 该指数为 122.79,意味着 A 股整体比 H 股贵约 22.8%。
8.2 对股票池的影响
- 若 H 股比 A 股便宜(折价),同样的每股分红,H 股的股息率更高 → 对红利投资者更划算。例:交通银行 H 股较 A 股折价约 9%(2026-08-31,H 7.51 港币 vs A 7.10 元),即 H 股股息率更高;
- 但也有反例:招商银行是罕见的"AH 倒挂"——H 股反而比 A 股贵约 10%(截至 2026-02-27 的 AH 溢价率为 -10%),此时买 A 股更划算;
- 整体看,红利板块 AH 溢价率中位数 30.2%(2026-06-30),处于近十年 18.1% 分位的低位,说明 H 股红利相对 A 股更便宜的程度正在收窄。
8.3 但买 H 股有几个"但是"
- 港股通门槛:内地个人买港股需开通港股通,申请前 20 个交易日证券账户及资金账户资产日均不低于 50 万元,还需通过知识测试与风险测评;
- 股息税更重:内地个人通过港股通持 H 股,股息红利按 20% 代扣个税,且不区分持股时长、没有 A 股"持股超 1 年免税"的优惠(财税〔2014〕81 号)。所以 H 股股息率虽高,税后未必占优,要算清;
- 汇率风险:港币与美元挂钩,人民币波动会影响实际收益;
- 流动性:部分 H 股成交清淡,买卖价差大。
结论:A/H 差价不是"套利必赚",而是"多一个可选市场"。若你能买港股、且税后股息率仍更高(比如国有大行的 H 股),可把 H 股作为 A 股之外的补充渠道;否则老老实实在 A 股按档位买入即可。同一家公司,永远只买"更便宜 + 税后到手更多"的那个市场。
九、完整决策框架:七维度
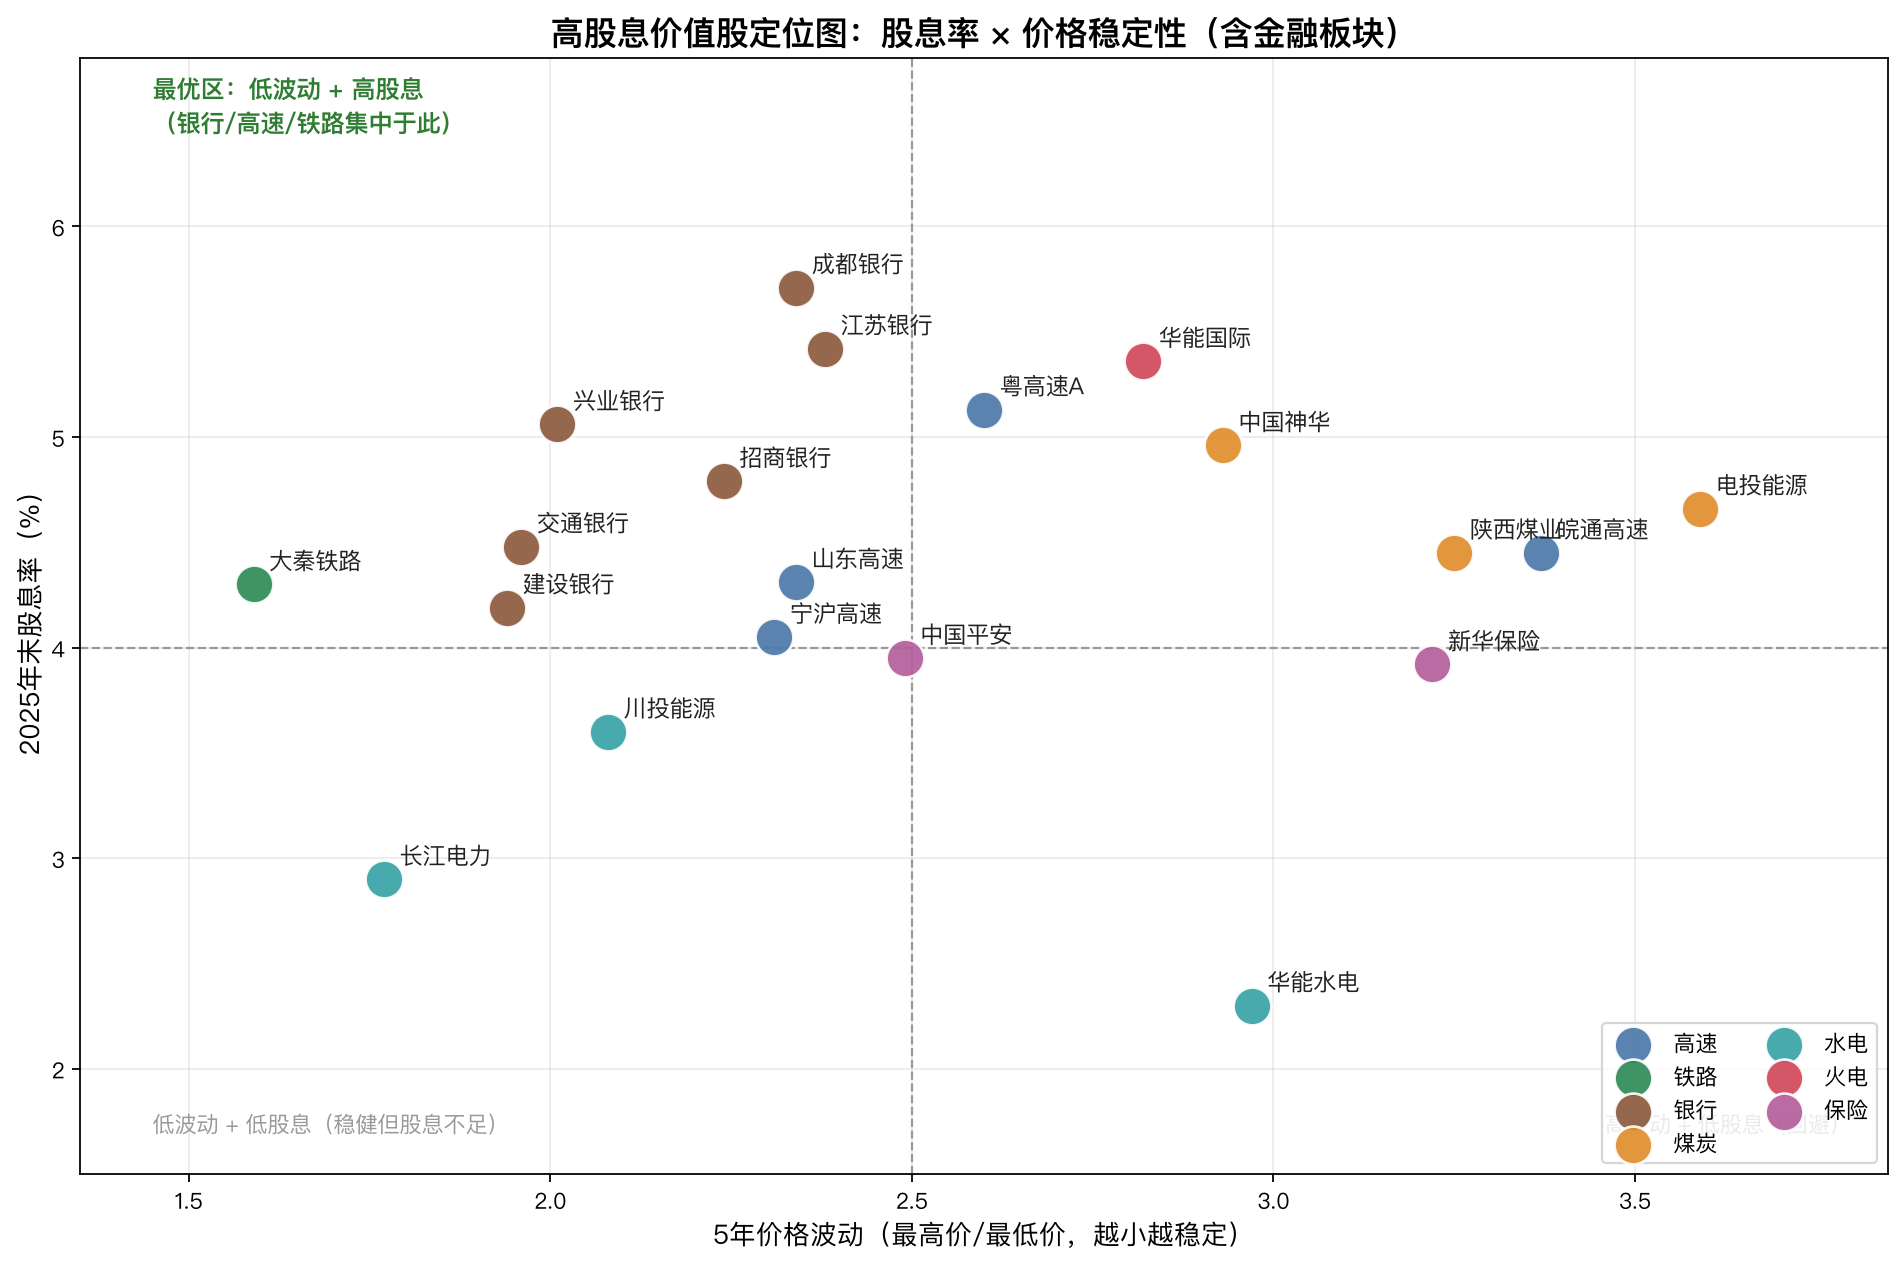
除了股息率、估值 PE/PB、可转债这"三板斧",完整的决策还应该考虑价格波动、分红可持续性、盈利质量与行业政策。下表是七维度的全貌,其中"价格波动"(第④维度)从图上的一根轴,变成了真金白银的买入规则。
| 维度 | 核心指标 | 为什么重要 | 绿灯 | 黄灯 | 红灯 |
|---|---|---|---|---|---|
| ① 股息率 | 当前市价股息率 | 收益门槛,决定买入性价比 | >5% | 4–5% | <4% |
| ② 估值 | PE / PB | 安全边际,防止"高股息 = 高分红率透支" | 银行 PB<1 | PB 1–2 | PB>3 |
| ③ 可转债 | 溢价率 / 剩余规模 / 到期 | 现金兑付压力或股本摊薄,可能砍分红 | 无在途 | 小规模 | 大额临近到期 |
| ④ 价格波动 | 5 年最高价 / 最低价 | 波动越大,回撤风险越高,需更深回调和更低仓位 | <2 | 2–2.5 | >3 |
| ⑤ 分红可持续性 | 分红率(payout ratio) | >100% = 动用老本,不可持续 | 30–60% | 60–70% | >70% |
| ⑥ 盈利质量 | ROE 稳定性 / 经营现金流 | 连续盈利 + 现金流充沛 = 分红有保障 | ROE>10% 稳定 | 波动 | 亏损 |
| ⑦ 行业 / 政策 | 需求刚性 / 监管风险 | 银行息差、电价、煤价、高速收费年限 | 公用 / 银行 | 周期 | 强监管 |
9.1 维度④详解:价格波动如何变成买入规则
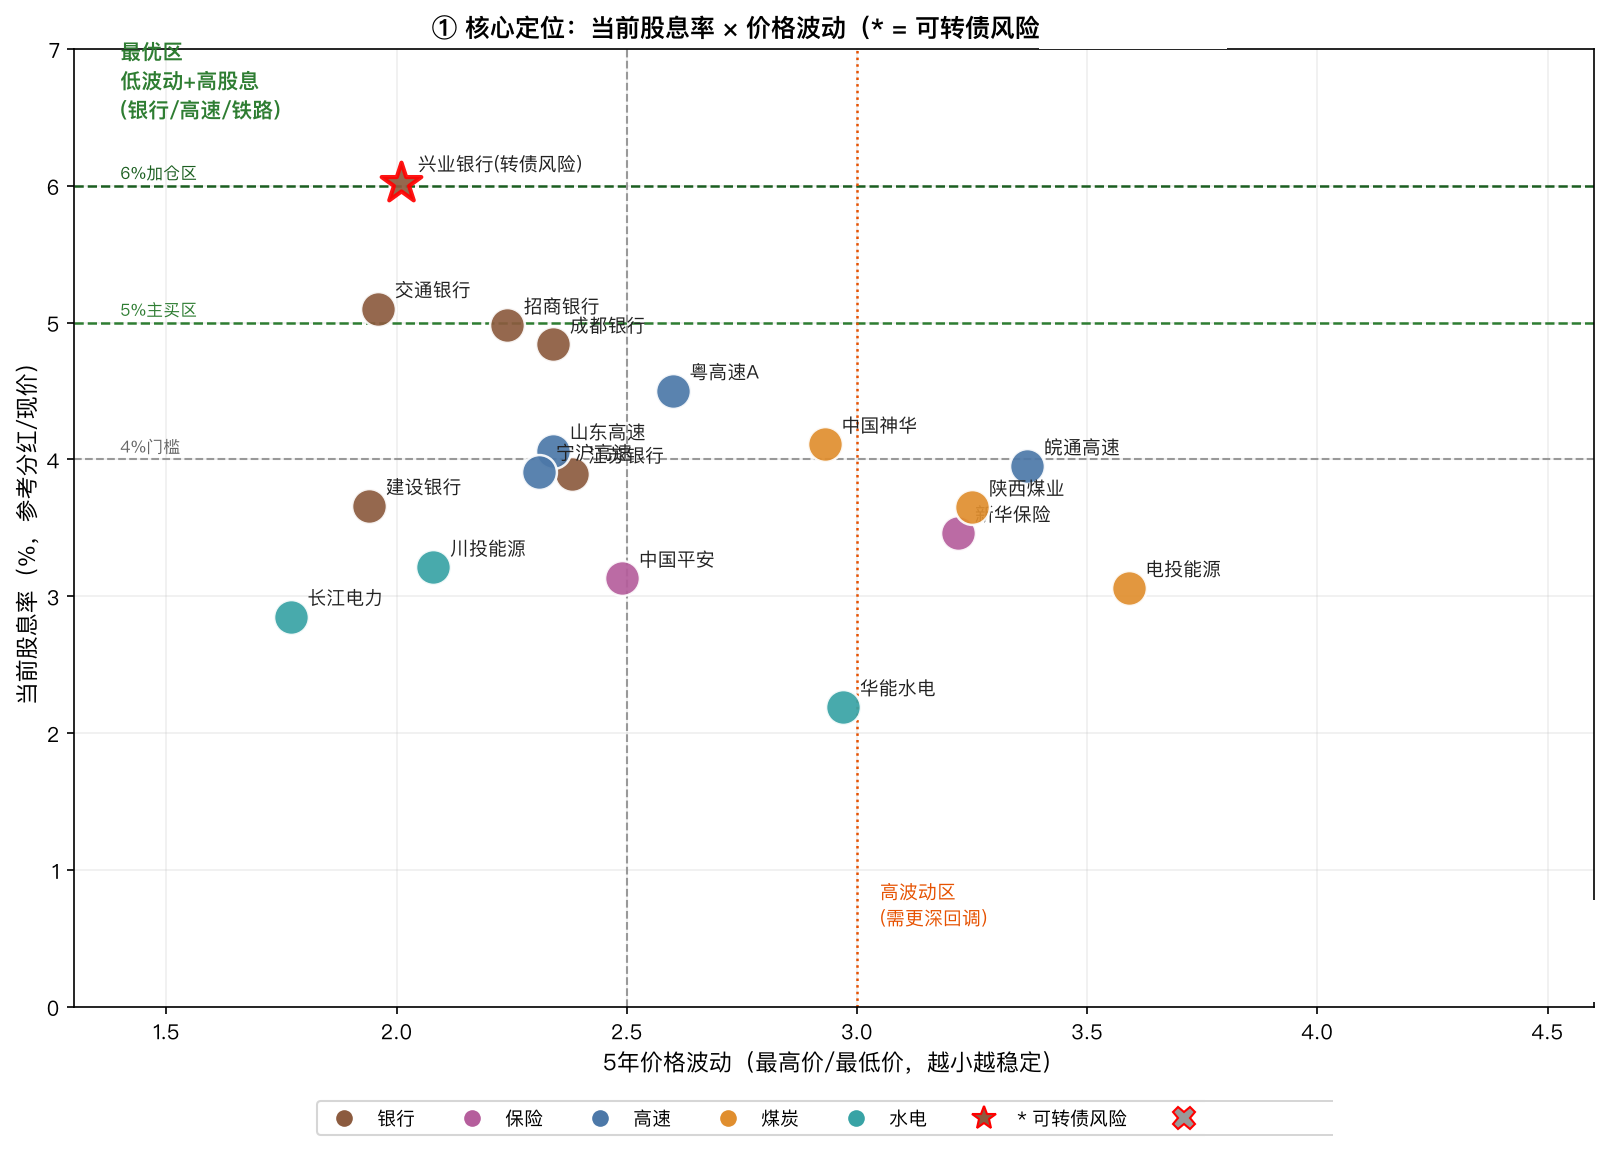
价格波动不是"图上看看就好"的装饰,它直接决定你能承受多大回撤、应该要求多高的安全垫。直觉理解:一只股票 5 年最高价 / 最低价 = 1.5(比如交行),意味着它最多跌 33% 就到了历史低点,买入后即使被套也不会太惨;一只股票 5 年波动比 = 4.0(典型的煤炭、有色等强周期股),意味着它可以从高点跌 75%,高点买入可能腰斩再腰斩。所以波动越大,你必须要求越高的股息率作为安全垫,同时单只仓位必须更低。
| 5 年波动比 | 买入股息率门槛 | 单只仓位上限 | 池内标的举例 |
|---|---|---|---|
| < 2.0(极稳) | 5% 即可买入 | 20% | 建设银行、交通银行、长江电力 |
| 2.0 – 2.5(较稳) | 5% 买入,6% 加仓 | 15% | 兴业、招行、成都、江苏、高速 |
| 2.5 – 3.0(中等) | 5.5% 才买入,6.5% 加仓 | 12% | 粤高速、中国神华 |
| > 3.0(高波动) | 6% 才买入,7% 加仓 | 10% | 新华保险、陕西煤业、皖通、电投 |
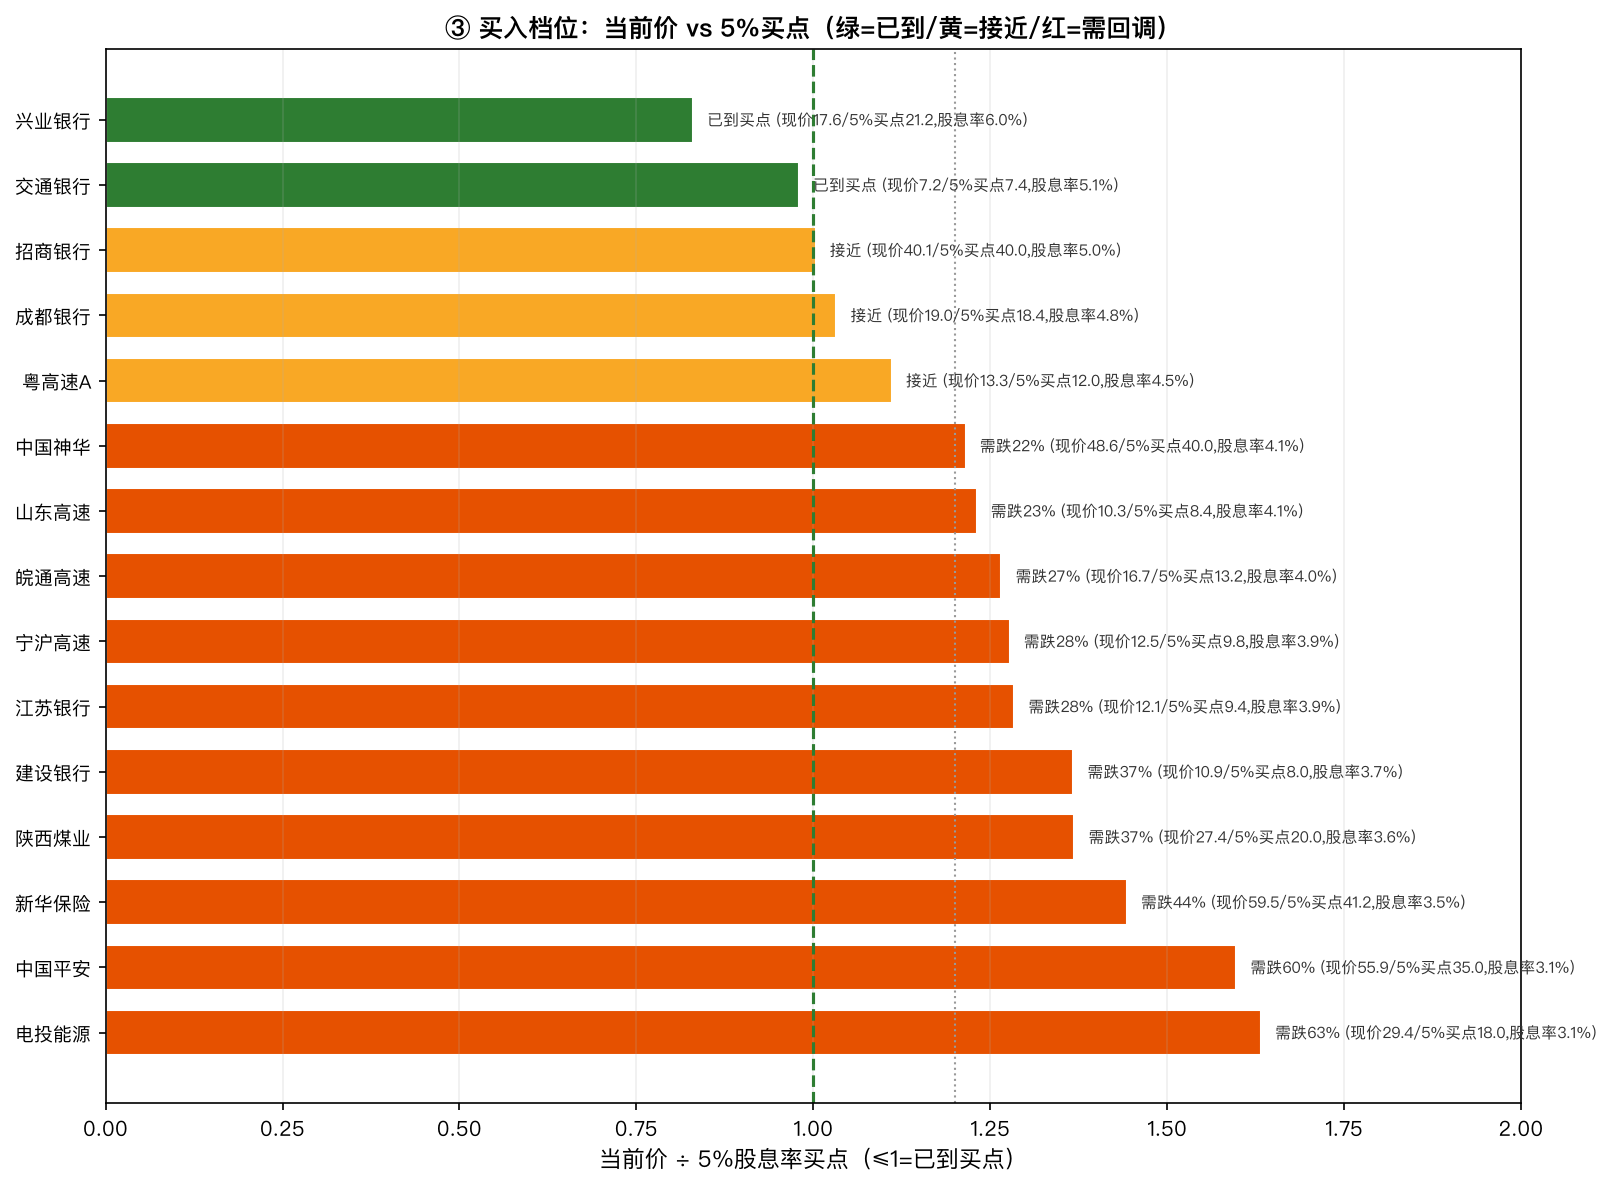
这就是把价格波动从"图上的一个维度"变成"真金白银的买入规则":极稳的交行 5% 就能买,高波动的陕煤必须等到 6% 才能买——因为后者套牢的风险大得多。
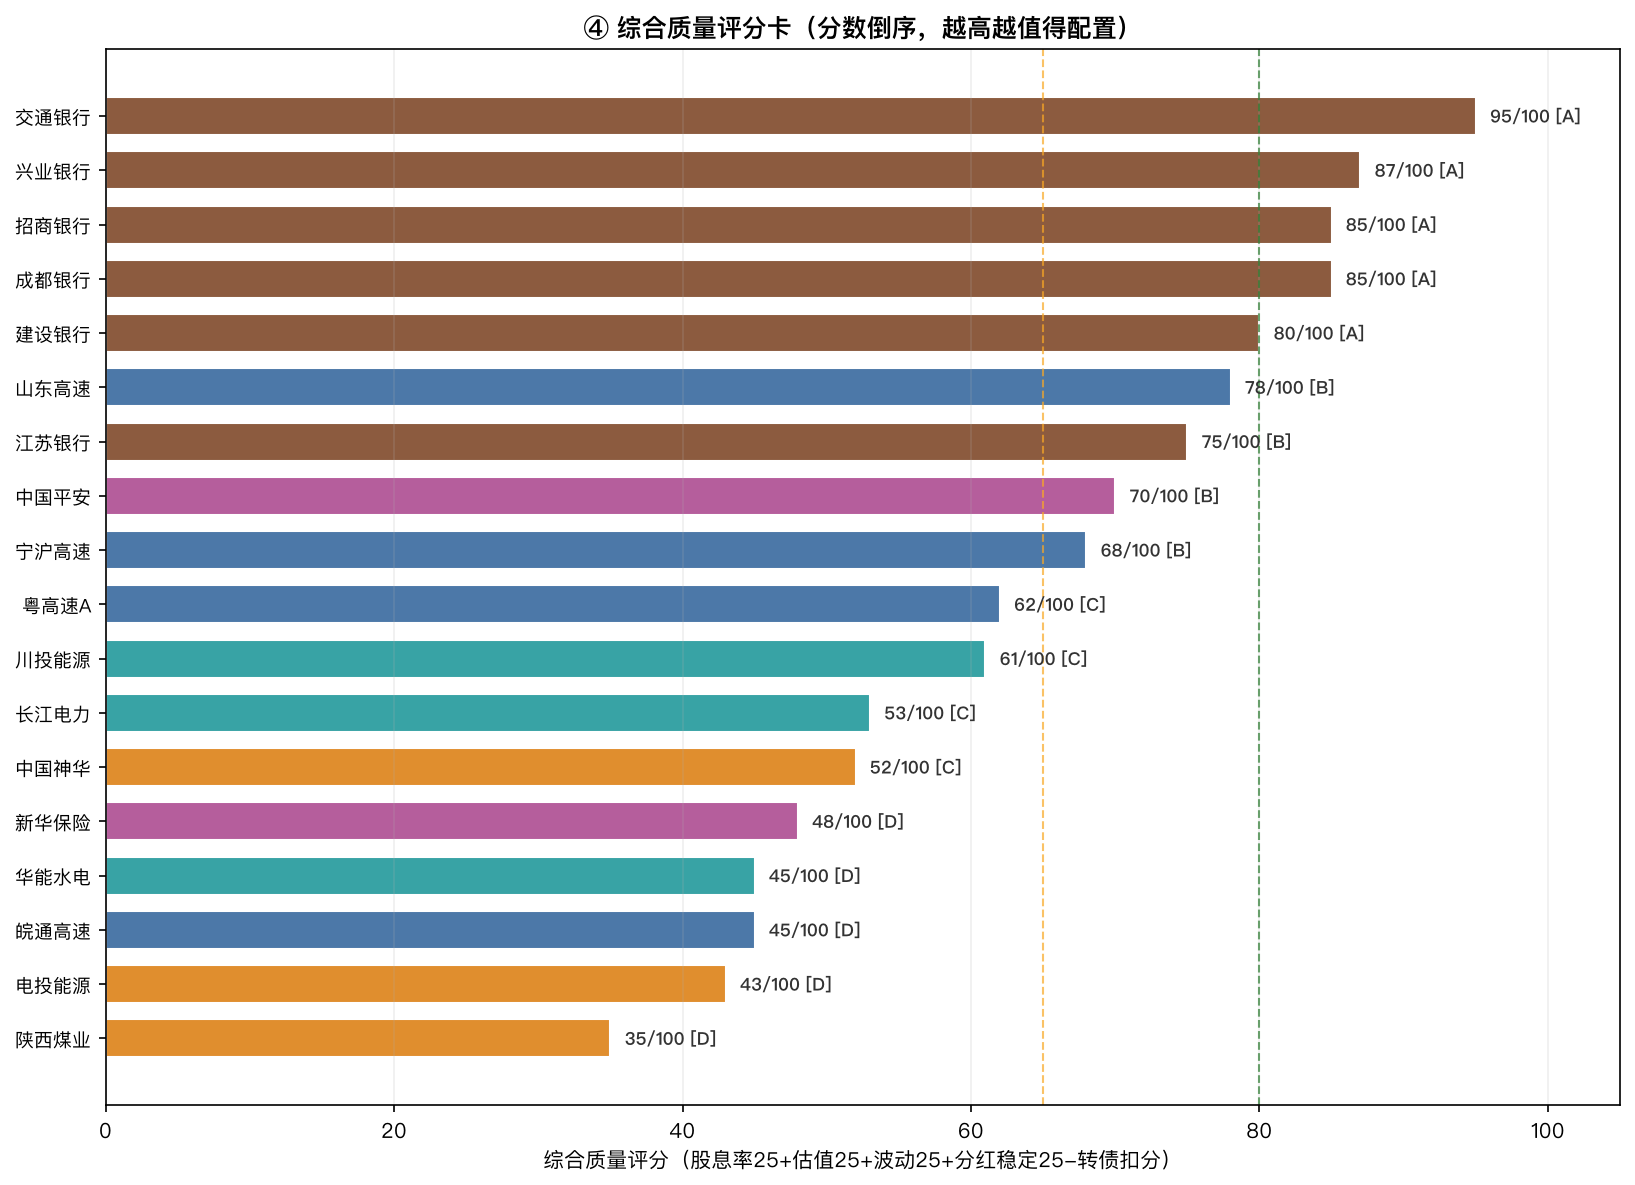
9.2 维度⑤:分红可持续性——分红率不是越高越好
新手常误以为"分红率越高越慷慨",其实恰恰相反。分红率 30–60% 是健康区间——公司把一半左右利润分给你,另一半留着发展,分红可持续;60–70% 偏激进,需要警惕是否在"吃老本";超过 70% 即进入七维度表中的红灯区,而超过 100% 意味着公司分的钱比赚的还多,必然在动用往年积累或借债分红,下一年大概率砍分红。大秦铁路 2024 年分红腰斩就是教训:此前分红率偏高,盈利一旦下滑就只能砍分红。所以高股息率必须配合"合理的分红率"才可持续。
9.3 维度⑥:盈利质量——ROE 和现金流是分红的"水源"
分红的钱从哪里来?从净利润和经营现金流来。所以要看三点:ROE(净资产收益率)连续稳定在 10% 以上,说明公司赚钱能力强,分红有水源;经营现金流 / 净利润 > 1,说明利润是真金白银,不是账面数字;连续 5 年以上盈利,说明经营稳定,不会突然亏损停发分红。银行的 ROE 普遍在 10–15% 且稳定,高速的 ROE 在 10% 左右且现金流充沛——这就是它们能持续高分红的根本原因。
9.4 维度⑦:行业与政策——你买的是"生意"还是"周期"
公用事业(水电 / 高速)需求刚性、收费稳定、受经济周期影响小,适合高股息策略;银行受息差和坏账影响,但国有大行经营稳定、且有政策推动分红,同样适合;煤炭、有色是强周期行业,盈利随商品价格暴涨暴跌,不适合"买入持有吃分红",只适合"周期底部布局、周期顶部卖出";此外还要跟踪政策风险——高速收费年限、电价管制、银行息差政策都可能影响长期分红能力。
警惕"周期股假高股息":资源类周期股在盈利顶峰常给出超高分红率,但那往往是商品价格暴涨带来的一次性特殊分红,价格回落后分红常随之锐减九成。当你看到周期股"高股息"时,往往正是周期顶点、盈利即将下滑的时候。七维度框架里的"分红连续稳定 + 价格波动小 + 行业刚性"三条,会在第一步就把这类标的排除。
十、怎么开始:三步走
第 1 步:选载体——ETF 还是个股?
| 方式 | 优点 | 缺点 | 适合 |
|---|---|---|---|
| 红利类 ETF(如中证红利 ETF 515080 等) | 一键分散、自动分红、无选股烦恼、天然规避单只转债雷 | 无法"精确抄底单只" | 新手首选 |
| 个股组合(银行 + 高速 + 煤炭) | 股息率更高、可精确档位买入 | 需懂一点财报、需查可转债、需分散 | 有一定基础的投资者 |
小白建议:先买红利 ETF 体验 1 年,再逐步上个股组合。
第 2 步:定资金与仓位
- 只用3 年以上不用的闲钱;
- 分批买入:按买入档位表执行(股息率 5% 开始买、6% 加仓);
- 单只仓位按波动档位设置上限(极稳 20%、较稳 15%、中等 12%、高波动 10%,见 9.1 档位表),单一行业 ≤40%;处于转债事件期的兴业额外压至 ≤10%。
第 3 步:执行与记录
- 用一个简单的电子表格或记账工具建立投资台账,每月末更新一次股票池价格、股息率与估值;
- 每次买入前跑一遍"三板斧筛查":① 股息率 ≥5%?② PE/PB 黄灯以内?③ 无大额可转债兑付压力?(进阶可加价格波动档位、分红率、ROE、行业政策四个维度);
- 坚持"5–6% 档位分批买入、分红再投资、每年再平衡"。
十一、常见误区:务必逐条读
| 误区 | 正解 |
|---|---|
| "股息率高就是捡便宜" | 不一定。要同时看分红是否可持续(净利润 ≥ 分红、现金流健康)和估值(低 PE/PB 才是便宜)。大秦铁路 2024 分红腰斩就是教训 |
| "跌得多就是机会" | 只有"分红没坏、只是价格跌"才是机会;"基本面坏了、价格跌"是陷阱 |
| "高股息 + 高 PE 也 OK" | 不行。那通常是"高分红率透支"(把利润分光甚至动用老本),不可持续。低 PE + 高股息才健康 |
| "公司有可转债无所谓" | 有关系。大额转债 + 正股低于转股价 + 临近到期 = 未来现金兑付压力或股本摊薄,都可能砍掉你的分红。兴业转债是当前最大观察点 |
| "分红 = 白拿" | 除权日股价会相应下调(除息),所以分红本身不改变总资产。它的价值在于现金流 + 再投资复利 + 稳定市场情绪,以及估值修复 |
| "我只要年化 15%" | 红利策略的中枢是 8–12%;15% 靠的是深度回调买入 + 估值修复 + 复利时间,请放低短期预期 |
| "一把梭最省事" | 恰恰相反,分批买入才能拿得住、摊薄成本 |
| "短期暴涨的都要追" | 本策略只买"没怎么涨、股息率仍高、估值不贵"的,不追热点 |
| "A/H 两个都买才保险" | 同一家公司买两个市场是重复下注,选更便宜、税后到手更多的那一个即可 |
一句话总结
用"分红"证明公司值得拥有,用"股息率 5–6%"保证买得便宜,用"PE/PB"防止买贵,用"可转债排查"躲开兑付雷,用"价格波动"调整买入门槛和仓位,用"分红再投资 + 时间"让复利滚起来,用"分散 + 分批"保护自己。这套策略不会让你暴富,但能让你大概率跑赢通胀、跑赢大多数人,且晚上睡得着。
参考资料
- 中国证监会:《上市公司监管指引第 3 号——上市公司现金分红(2023 年修订)》— gov.cn 监管指引原文
- 财政部、国家税务总局、中国证监会:《关于上市公司股息红利差别化个人所得税政策有关问题的通知》(财税〔2015〕101 号)— mof.gov.cn 通知原文
- 中证指数有限公司:中证红利指数(000922)官方页面 — csindex.com.cn 指数页面
- 中证指数有限公司:《全球上市公司分红与回购年度报告(2025)》— csindex 年度报告 PDF
- Damodaran, A.(NYU Stern):The Stable Growth DDM: Gordon Growth Model — stern.nyu.edu DDM 讲义
- Graham, B.:《聪明的投资者》(The Intelligent Investor),人民邮电出版社中文版,英文原版 1949 年首版 — 防御型投资者标准与安全边际理念出处
- 上海证券报·中国证券网:《5516 家 A 股公司披露 2025 年年报:现金分红 2.43 万亿元创新高》,2026-05-01 — cnstock.com 报道
- 证券时报:《红利指数 20 年历史的投资启示》,2024-11 — stcn.com 报道
- 恒生指数有限公司:Hang Seng Stock Connect China AH Premium Index(AH 溢价指数)— hsi.com.hk 官方页面
- 上海证券报·中国证券网:《江苏银行关于实施"苏银转债"赎回暨摘牌的公告》,2023-10-14 — cnstock 公告
评论
加载中…